📝C 2025 года налогоплательщики, применяющие упрощенную систему налогообложения (УСН), обязаны уплачивать налог на добавленную стоимость (НДС). Если в течение прошедшего года (2024 года) доходы не превысили 60 млн руб., то организации и ИП на 2025 год освобождались от НДС по статье 145 НК РФ. При превышении установленного лимита требовалось исчислять НДС либо по пониженным ставкам (5%, 7%), либо по основным (10%, 20% (22% — с 2026 года)).

📈Федеральным законом от 28.10.2025 № 425-ФЗ установлены новые лимиты для освобождения от НДС при применении УСН: в 2026 году – 20 млн руб., 2027 году – 15 млн руб., 2028 году и последующие годы – 10 млн руб. То есть, в 2026 году могут применять освобождение от НДС только те налогоплательщики, у которых за 2025 год и в течение текущего года доходы по УСН не превысили 20 млн руб.

👆Лимит доходов, полученных при применении специальных налоговых режимов, определяется кассовым методом нарастающим итогом за год. Так, если ИП применяет УСН и патентную систему налогообложения (ПСН), то при расчете лимита учитываются фактически полученные доходы от деятельности на этих спецрежимах. При этом с 2026 года для применения ПСН лимит доходов также установлен в размере 20 млн руб. Если в течение текущего года ИП, применяющий ПСН превысит лимит, то он утрачивает право применять ПСН с начала налогового периода, на который ему был выдан патент. Следовательно, должен исчислить налоги за данный период по общему режиму или УСН (если ранее было подано уведомление), в том числе он становится плательщиком НДС.

❗Федеральным законом №425-ФЗ с 2026 года основная ставка НДС определена в размере 22%. Остальные ставки (0%, 10%, 5% и 7%) сохранены. Применять ставку 22% требуется к товарам, работам, услугам и имущественным правам, которые отгрузили, выполнили, оказали или передали после 1 января 2026 года.

📌Подробные разъяснения об исчислении НДС в 2026 году содержатся в Методических рекомендациях по НДС для плательщиков УСН, подготовленных ФНС России (Письмо ФНС России от 30.12.2025 № СД-4-3/11836@).

Рубрика: Без рубрики | Оставить комментарий

🔔Приглашаем налогоплательщиков принять участие в вебинаре по теме: «Актуальные вопросы налогового законодательства».

🔎В программе вебинара:

  • О налоговой реформе 2026: что изменилось в части НДФЛ и страховых взносов;
  • Режим налогообложения АвтоУСН.

⏰Дата и время проведения мероприятия: 05 февраля 2026 года с 14:00 до 15:00 часов.

👉Ссылка для регистрации на вебинар и заполнения таблицы
с регистрационными данными: https://meet.saby.ru/meeting/f71dbb1d-6237-48d9-9ce3-15e954993834.

Рубрика: Без рубрики | Оставить комментарий

Заявите о своем праве на льготы по имущественным налогам

В целях корректного исчисления имущественных налогов за 2025 год гражданам рекомендуется до 1 апреля 2026 года уведомить налоговый орган о своем праве на льготы по налогу на имущество физических лиц, земельному и транспортному налогам.

Информация об отдельных категориях льготников поступает в налоговые органы от других органов исполнительной власти: о пенсионерах, предпенсионерах и инвалидах – от Социального фонда России; о лицах, имеющих трех и более несовершеннолетних детей – от органов соцзащиты. На основании этих сведений в беззаявительном порядке применяются установленные законодательством налоговые льготы.

Однако, если гражданин в 2025 году впервые получил право на применение налоговой льготы по имущественным налогам (получил удостоверение ветерана труда, стал многодетным родителем и т.д.), ему следует обратиться в налоговый орган с заявлением на предоставление льготы по форме, утвержденной Приказом ФНС России от 14.11.2017 № ММВ-7-21/897@.
Обязанности представлять заявление на налоговую льготу ежегодно Налоговым кодексом Российской Федерации не предусмотрено, если документ, подтверждающий право на льготу, не имеет ограничения по сроку действия.

Уточнить какие льготы действуют в республике или муниципальном образовании можно на сайте ФНС России в  сервис «Справочная информация о ставках и льготах по имущественным налогам».

Обращаем внимание, что с 2026 года в Налоговый кодекс Российской Федерации внесены изменения, согласно которым расширился перечень льготников по имущественным налогам.

Так, федеральные льготы по транспортному налогу для ветеранов боевых действий, участников специальной военной операции и членов их семей введены с налогового периода 2022 года.

К членам семей участников СВО (погибших участников СВО) относятся супруг (супруга), несовершеннолетние дети, дети старше 18 лет, ставшие инвалидами до достижения ими возраста 18 лет, дети в возрасте до 23 лет, обучающиеся в образовательных организациях по очной форме обучения, лица, находящиеся на иждивении.

Налоговая льгота в виде освобождения от налогообложения предоставляется в отношении одного транспортного средства по выбору налогоплательщика, за исключением легковых автомобилей средней стоимостью от 10 млн рублей, а также водных (за исключением моторных лодок) и воздушных транспортных средств.

С налогового периода 2022 года вычет по земельному налогу, уменьшающий налоговую базу на кадастровую стоимость 600 квадратных метров одного земельного участка, распространяется на участников специальной военной операции и членов их семей, а с 1 января 2026 года — на физических лиц, имеющих трех и более детей до достижения старшим ребенком возраста 18 лет или возраста 23 лет при условии его обучения в организации, осуществляющей образовательную деятельность по очной форме обучения.

Представить заявление о льготе можно любым удобным способом:
— через сервис «Личный кабинет налогоплательщика» или мобильное приложение «Налоги ФЛ»;

— в любом офисе МФЦ;

— в налоговый орган по своему выбору лично или почтовым отправлением с описью вложения.

Межрайонная ИФНС России №30 по Республике Башкортостан.

Рубрика: Без рубрики | Оставить комментарий

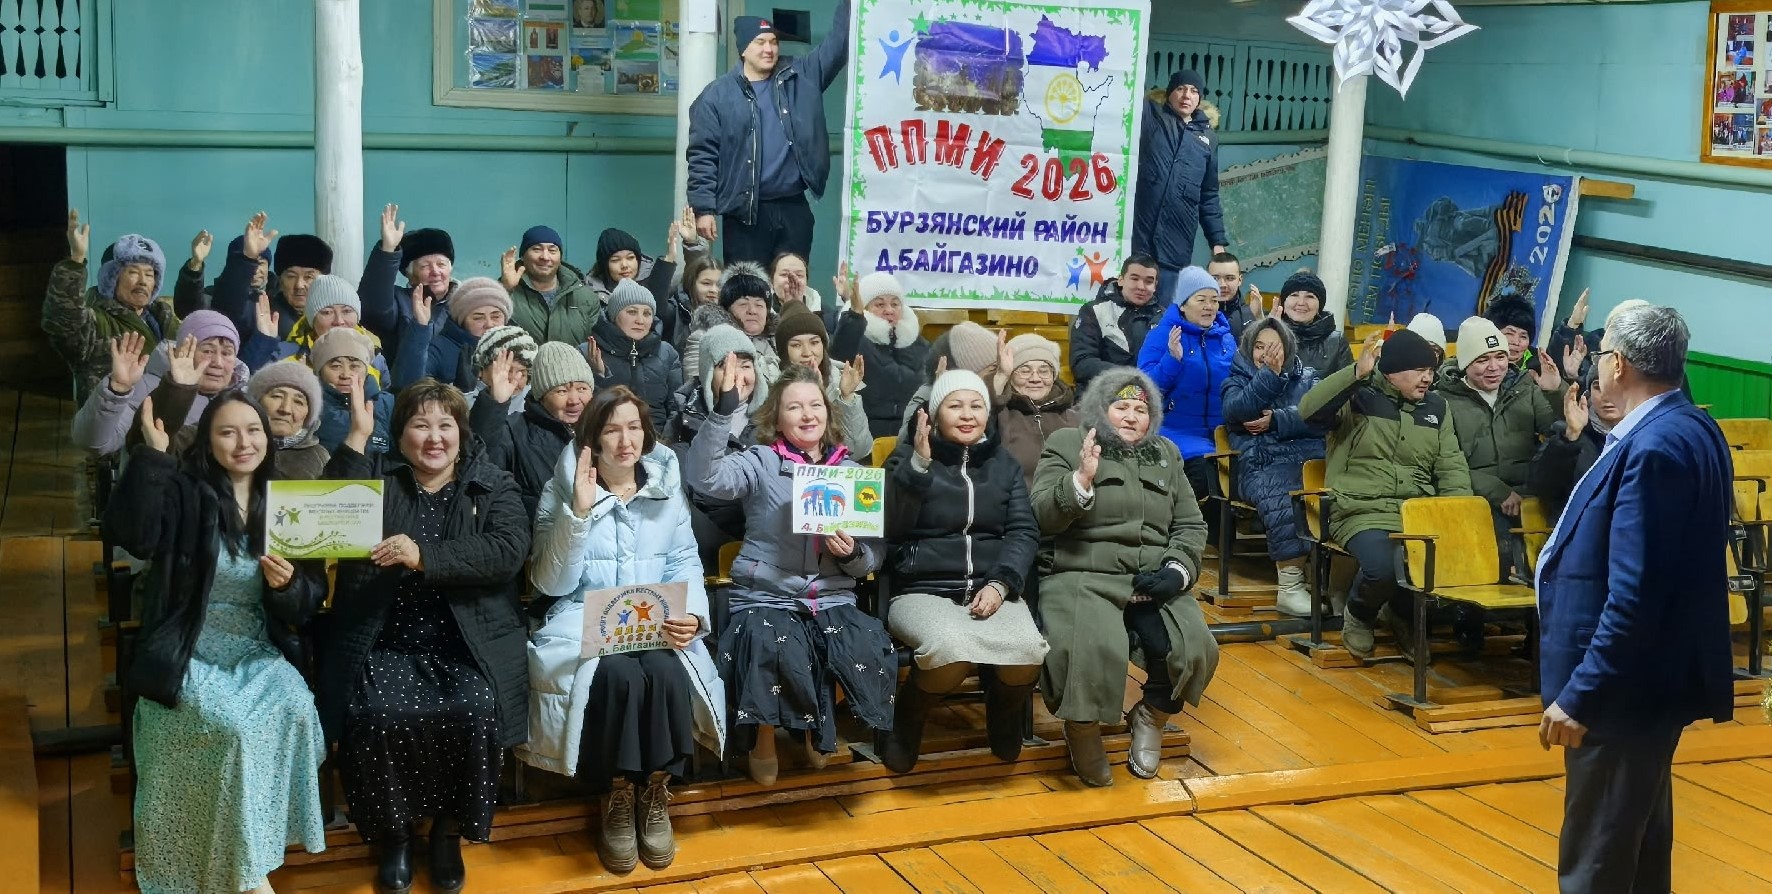
31 января 2026 года 17.00 прошло пятое предварительное собрание жителей д.Байгазино по выбору проекта ППМИ 2026.#ППМИРБ#ППМИ2026#участвуйвППМИ

Рубрика: Без рубрики | Оставить комментарий

Рубрика: Без рубрики | Оставить комментарий

🏢В марте 2026 года налоговые органы Республики Башкортостан начнут массовый расчет транспортного и земельного налогов, а также налога на имущество организаций (для объектов, налоговая база по которым определяется как кадастровая стоимость) за 2025 год.
Для расчета будет использована информация, полученная от регистрирующих органов в соответствии со ст. 85 НК РФ, в частности сведения:
▫из Единого государственного реестра налогоплательщиков;
▫от органов, осуществляющих государственную регистрацию транспортных средств (ГИБДД, Гостехнадзора, ГИМС МЧС России, Росморречфлота, Росавиации и др.) и прав на недвижимое имущество (органов Росреестра).

👉Как сверить сведения об объектах налогообложения?

В целях проведения сверки организация может бесплатно получить электронную выписку из Единого государственного реестра налогоплательщиков (ЕГРН) со сведениями об объектах налогообложения, которые ей принадлежали в 2025 году.

✔Направить в налоговый орган запрос на предоставление выписки из ЕГРН можно в сервисе «Личный кабинет юридического лица» (clck.ru/3RGUKM).

🔔Для сверки сведений о принадлежащих налогооблагаемых транспортных средствах и объектах недвижимости в налоговый орган необходимо обратиться до 02.03.2026.

Рубрика: Без рубрики | Оставить комментарий

ПРЕСС-РЕЛИЗ

С 2026 года самозанятые жители Башкортостана получили право на оплачиваемый больничный

С начала 2026 года стартовал эксперимент по добровольному страхованию самозанятых. Участие в нем позволит жителям республики, которые работают на себя, получать пособия по временной нетрудоспособности от Отделения Социального фонда России по Башкортостану уже в текущем году.

Что для этого нужно делать?

В первую очередь, самозанятым нужно зарегистрироваться в Отделении СФР по Башкортостану в качестве застрахованных лиц по обязательному страхованию на случай временной нетрудоспособности. Это удобно сделать с помощью приложения «Мой налог» — на сегодняшний день уже 125 человек подали заявления именно этим способом. Кроме этого, самозанятые могут обратиться лично в любую удобную клиентскую службу Отделения СФР или через Госуслуги. Сроки подачи заявления ограничены — до 30 сентября 2027 года включительно.

Начиная со следующего месяца после месяца регистрации уже можно уплачивать страховые взносы. Размер страховой суммы самозанятый выбирает сам – 35 тысяч или 50 тысяч рублей. Более высокая из двух сумм повышает выплаты при наступлении случая заболевания.

Взносы можно уплачивать как ежемесячно, так и разово за весь год. Тариф страхового взноса составляет 3,84 % от страховой суммы:

•          ежемесячный платёж — 1 344 рублей (при сумме 35 тысяч рублей) или 1 920 рублей (при 50 тысяч рублей);

•          годовой платёж — 16 128 рублей или 23 040 рублей соответственно.

Право на получение пособия по временной нетрудоспособности возникает по истечении шести месяцев после внесения годового взноса либо непрерывной уплаты ежемесячных взносов. То есть, при регистрации в январе и уплате взносов начиная с февраля, застрахованный сможет получить выплаты по больничным листам, открытым в августе текущего года, при условии непрерывной уплаты страховых взносов. Размер выплаты по больничному зависит от стажа и периода уплаты взносов.

Эксперимент распространяет свое действие только на получение самозанятыми пособий по временной нетрудоспособности и не касается выплат, связанных с материнством.

С вопросами можно обратиться к специалистам Отделения СФР по Башкортостану, по телефону единого контакт–центра: 8–800–100–00–01 (звонок бесплатный, график работы с понедельника по четверг с 9:00 до 18:00 часов, в пятницу с 9:00 до 16:45 часов).

Пресс-служба Отделения Социального фонда России

по Республике Башкортостан.

Рубрика: Без рубрики | Оставить комментарий

C начала года единым документом о постановке на учет в налоговом органе является выписка

С 1 января 2026 года свидетельство о постановке на учет в налоговом органе упраздняется. Вместо привычных свидетельств о постановке на учет физические лица, индивидуальные предприниматели и организации будут получать единый официальный документ — выписку из Единого государственного реестра налогоплательщиков (ЕГРН).

Данный документ заменит собой свидетельство ИНН, а также уведомления о постановке или снятии с учета, включая учет по месту нахождения имущества.

Выданные ранее свидетельства менять не придется, они сохраняют свою силу.

Наряду с выпиской из ЕГРН постановку на учет или снятие с учета в налоговом органе будут подтверждать выписка из ЕГРЮЛ (Единого государственного реестра юридических лиц), выписка из государственного реестра аккредитованных филиалов, представительств иностранных юрлиц и выписка из ЕГРИП (Единого государственного реестра индивидуальных предпринимателей).

Получить актуальную информацию о своем статусе в налоговом реестре можно будет в любое удобное время через электронные сервисы. Выписку можно сформировать онлайн на сайте Федеральной налоговой службы, используя личный кабинет или сервис «Сведения об ИНН физического лица», а также через портал Госуслуг. Электронный вариант документа, подписанный усиленной квалифицированной электронной подписью, будет иметь такую же юридическую силу, как и бумажный оригинал.

Кроме того, при необходимости выписку можно будет получить лично, обратившись в налоговую инспекцию или отделение МФЦ, либо направив письменный запрос.

Межрайонная ИФНС России №30 по Республике Башкортостан.

Рубрика: Без рубрики | Оставить комментарий

🔷В каких случаях денежные переводы на карту облагаются налогом
🔶Возникновение объекта налогообложения по НДФЛ при получении денежного перевода от физического лица зависит от назначения платежа.

💳Денежные средства, безвозмездно полученные от физического лица, в том числе банковским переводом, не подлежат обложению налогом на доходы физических лиц. Кроме того, сам по себе факт банковского перевода денежных средств между физическими лицами не является объектом налогообложения.

▶Возникновение объекта налогообложения по НДФЛ при получении денежного перевода от физического лица зависит от назначения платежа. По общему правилу это суммы, полученные, например, в качестве платы за проданное имущество или в качестве вознаграждения за оказанные услуги.

📘В соответствии с положениями Налогового кодекса Российской Федерации к числу доходов, подлежащих обложению налогом на доходы физических лиц, полученных от физического лица, в частности, относятся:
— доходы, полученные от сдачи в аренду имущества (квартиры, жилого дома, гаража и др.);
— доходы от реализации имущества;
— вознаграждение за выполнение трудовых или иных обязанностей, выполненную работу, оказанную услугу.
📄Таким образом, налоговые органы могут потребовать объяснения в вышеуказанных случаях, а также при получении физическими лицами на карту денежных средств:
— за продажу товаров или услуг без оформления как самозанятый;
— поступления на карту от третьих лиц в значительных размерах;
— при регулярном получении крупных сумм без видимых доходов у физического лица.
⚪Безвозмездные поступления от физических лиц НДФЛ не облагаются. К таким переводам относятся, например, средства, полученные от физических лиц, признаваемых членами семьи и (или) близкими родственниками, суммы, собранные с коллег или друзей на подарок или поездку.

🔵Налоговая служба рекомендует сохранять документы, подтверждающие безвозмездный характер поступлений, которые могут подтвердить отсутствие дохода, подлежащего налогообложению.

Рубрика: Без рубрики | Оставить комментарий

Рубрика: Без рубрики | Оставить комментарий